一、重组背景:承压下的战略收缩
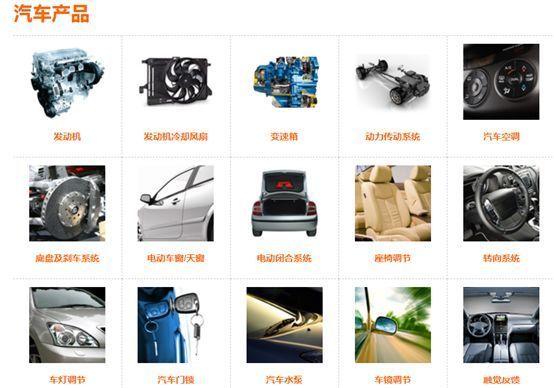
蒂森克虏伯作为德国老牌工业巨头,其汽车零部件业务(TK Automotive)长期为全球主机厂提供转向系统、减震器、车身结构件等关键部件。然而该业务面临需求波动、电动化转型投入压力以及全球产能过剩等多重挑战。集团层面持续推进“绩效优先”战略,要求各业务单元优化产能布局、提升资本回报率。在这一框架下,关闭部分海外工厂成为重组的重要一环。
二、美国工厂关闭:具体动作与逻辑
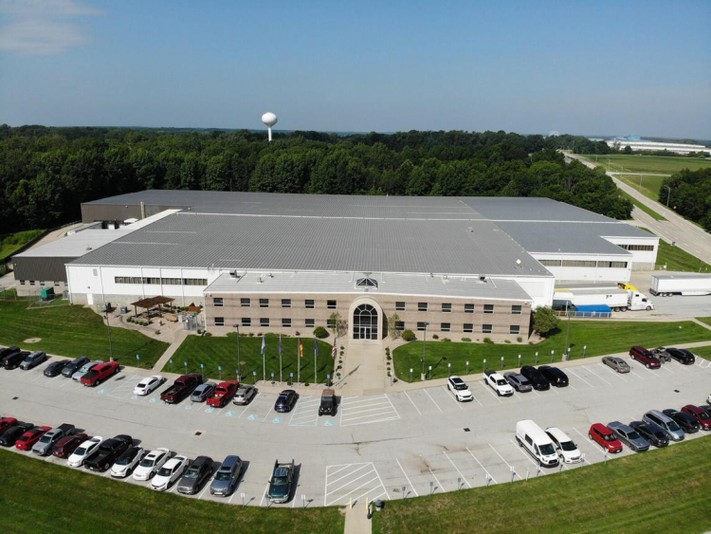
此次关闭的美国工厂主要涉及传统燃油车零部件产线,例如部分转向系统及底盘部件的组装与加工环节。官方给出的原因集中于产能利用率不足、物流与人力成本上升,以及北美客户订单结构调整。随着美国本土主机厂加速向电动化切换,对传统机械部件的需求出现结构性下降,保留低效产能反而会拖累整体盈利。通过关厂并将部分生产转移至墨西哥或其他成本更优地区,蒂森克虏伯试图在北美市场维持供货能力的同时修复利润率。
三、重组的多维影响
对员工而言,工厂关闭意味着裁员与岗位转移,短期内会引发劳资协商与地方经济冲击。对客户而言,供应链需要重新适配产能迁移,可能存在短期交付风险,长期则取决于转移工厂的爬坡能力。对蒂森克虏伯自身,关厂一次性费用会拖累短期财报,但有利于降低固定成本、聚焦高附加值产品(如电动转向、轻量化结构件)。从行业视角看,这反映出传统Tier 1供应商在电动化浪潮下“瘦身止损”的普遍路径:淘汰低效燃油车产能,将资源集中至电动化与智能化部件。
四、行业启示与未来展望
汽车零部件行业正经历从“规模扩张”到“精益运营”的转向。关闭美国工厂并非孤立事件——博世、采埃孚等巨头也在同步调整全球产能版图。对供应链管理者而言,供应商的产能收缩要求主机厂增强供应链韧性,建立多源供应与本地化备份。对蒂森克虏伯来说,重组成败取决于三点:产能转移的落地效率、电动化产品订单的获取速度,以及能否在北美市场维持与主机厂的战略绑定。若调整得当,汽车零部件业务有望从“成本包袱”转为“盈利单元”;若执行不力,则可能进一步缩小其全球份额。
蒂森克虏伯关闭美国工厂是其汽车零部件业务“以退为进”的战略抉择,体现出传统供应商在行业变局中必须做出的取舍与再定位。