2018年,中国汽车零部件产业国产化进程在“目标美日德”的战略导向下取得显著进展,但仍面临结构性挑战。本文从整体概况、关键领域突破、对标差距及未来展望四个维度展开分析。
一、整体国产化率稳步提升
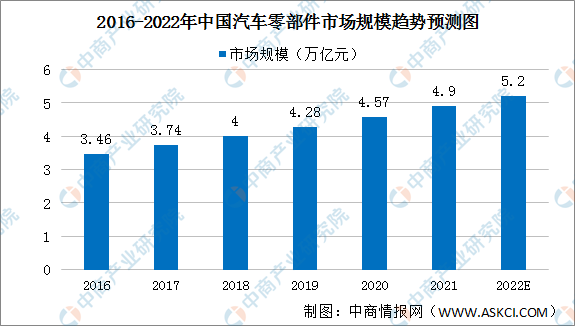
2018年,中国汽车零部件市场规模超过4万亿元,国内企业整体国产化率约为70%-80%,但细分领域差异明显。商用车零部件国产化率高达90%以上,乘用车核心零部件国产化率约60%-70%。尤其在新能源和智能网联零部件领域,国产化速度加快,如动力电池、电机、电控等“三电”系统国产化率超过80%。
二、关键领域对标美日德的突破与差距
1. 动力总成领域
传统燃油车发动机、变速箱核心部件仍依赖外资。2018年,自动变速箱国产化率约40%,CVT和AT高端产品多由爱信、采埃孚等外资掌控。但自主品牌如盛瑞传动8AT、万里扬CVT取得量产突破,逐步替代进口。
2. 底盘与电子系统
底盘电控系统(如ESC、EPS)国产化率约50%,博世、电装等外资占据主导。电子系统方面,国产ADAS芯片、传感器国产化率不足30%,毫米波雷达仍以大陆、博世为主。但华为、舜宇等企业在车载摄像头、V2X通信模块上实现突破。
3. 新能源与轻量化部件
动力电池国产化率超90%,宁德时代、比亚迪市场份额全球领先。电机电控国产化率约80%。轻量化铝合金部件国产化率约60%,但高端碳纤维仍依赖进口。
三、对标美日德的短板分析
与美国相比,中国在智能网联、高算力芯片领域差距明显;与日本相比,精密制造、可靠性验证体系存在不足;与德国相比,高端装备、电控系统集成能力较弱。2018年,外资零部件企业在华市场份额仍占60%以上,尤其在电喷系统、ESP、高端传感器等领域。
四、政策驱动与未来展望
2018年,《汽车产业投资管理规定》等政策引导零部件国产化,鼓励自主创新。未来需聚焦“卡脖子”环节,通过联合攻关、并购海外技术、强化产业链协同,争取到2025年核心零部件国产化率提升至80%以上,实现从“跟跑”到“并跑”的跨越。