在全球汽车产业饱受疫情反复、芯片短缺和原材料价格高企困扰的2022年,丰田汽车卻再次用销量数据證明了自己的体系韧性。连续第二年蝉联全球销量冠军之后,这家日本汽车巨头已将下一个目标锁定在更高规模:2022财年(2022年4月至2023年3月)计划生产约1100万辆汽车,较上一财年进一步增长。这一目标若达成,不仅将刷新丰田自身产量纪录,也将对其庞大的零部件供应体系发起前所未有的极限挑战。
销冠底蕴:不只是卖得多
丰田蝉联全球销冠并非偶然。依托TNGA架构带来的产品力提升、遍布全球的柔性生产网络,以及在混动领域长达二十余年的技术积淀,丰田在北美、中国、东南亚和欧洲等主要市场均保持了强劲的需求。尤其在混合动力车型上,丰田凭借无需外部充电、油耗低、可靠性高等优势,在纯电基础设施尚不完善的地区圈粉无数。
但真正令竞争对手难以企及的,是丰田对供应链的深度掌控。与许多车企依赖一级供应商层层传递不同,丰田对关键零部件的成本、品质和交付节奏有更强的话语权,并通过不断优化库存策略和替代方案,在多次芯片危机中表现出更强的抗风险能力。
扩产信号:1100万辆意味着什么
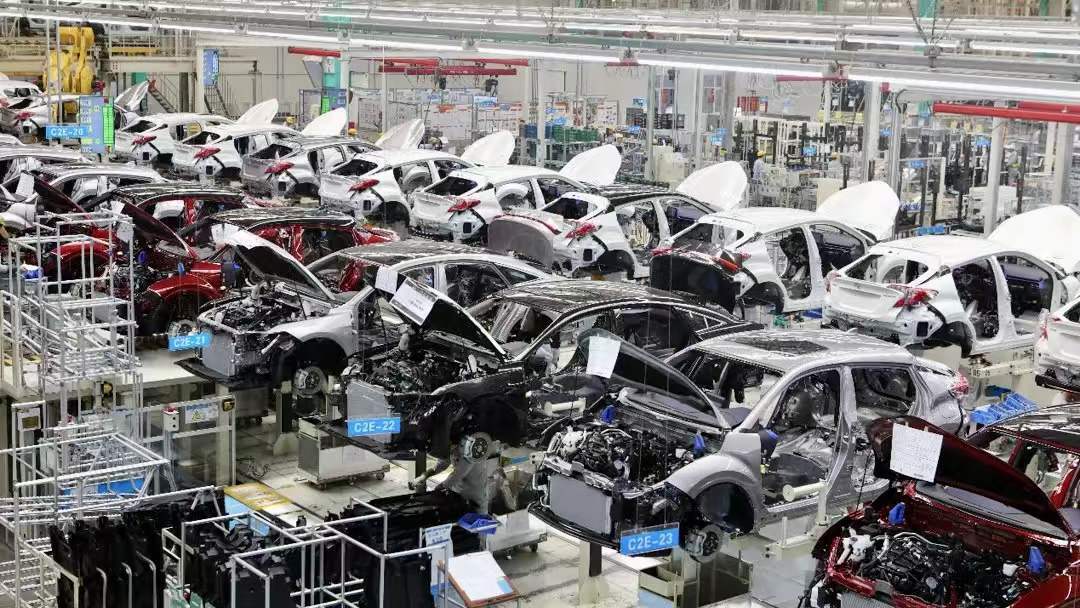
根据丰田向主要零部件供应商通报的生产计划,2022财年全球产量预计约为1100万辆。这意味着,在日本国内,丰田不少工厂需要将节拍进一步拉高;在海外,美国、中国、泰国等地的生产基地也要挖掘潜力。
对比历史数据,丰田在2019财年全球产量约为一千万辆出头。2020财年受疫情冲击一度大幅下滑,但2021财年迅速反弹并超过此前水平。如果2022财年实现1100万辆,丰田将显著拉开与大众集团的产量差距,进一步巩固其全球制造规模第一的地位。
为何在行业普遍缺芯、部分车企减产的年份选择扩产?其逻辑在于追赶——疫情期间压抑的购车需求仍在释放,丰田手头订单充足,不少热门车型的等车时间长达数月甚至一年。扩大产量一方面可以缩短交付时间、抢占市场,另一方面也能摊薄固定成本,借助规模效应消化原材料涨价的压力。
隐秘的重心:零部件供应体系
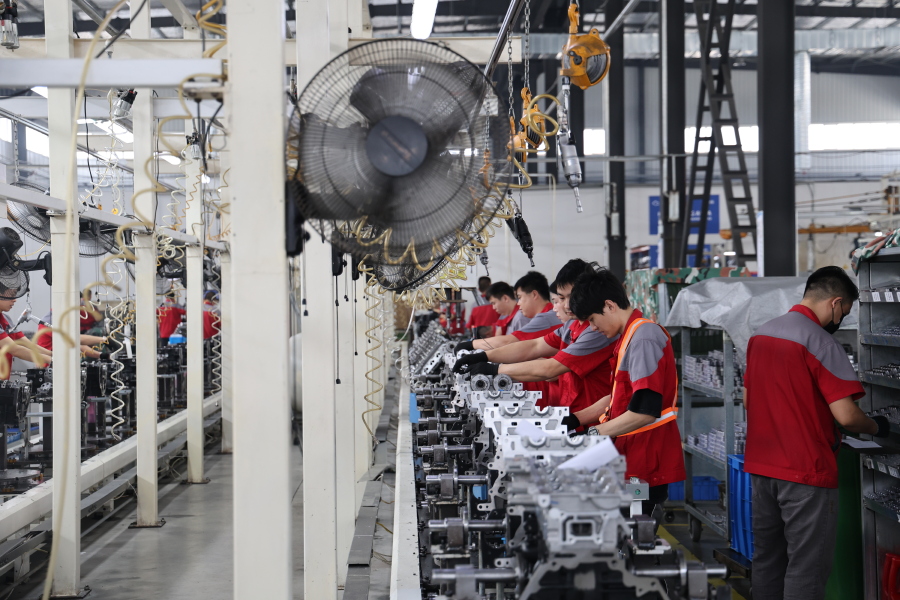
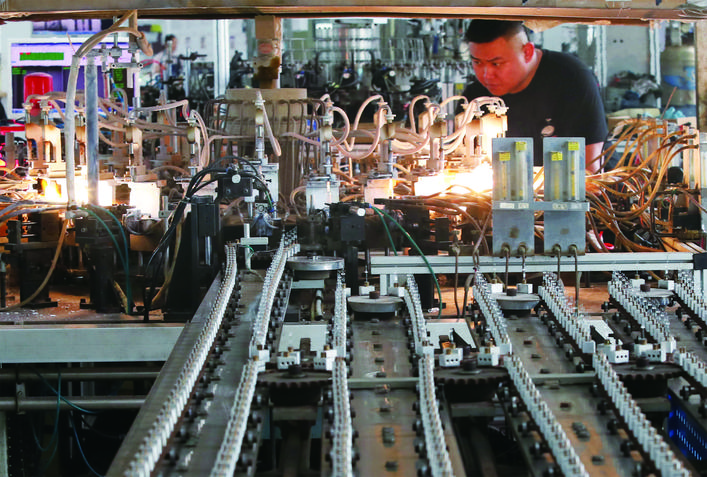
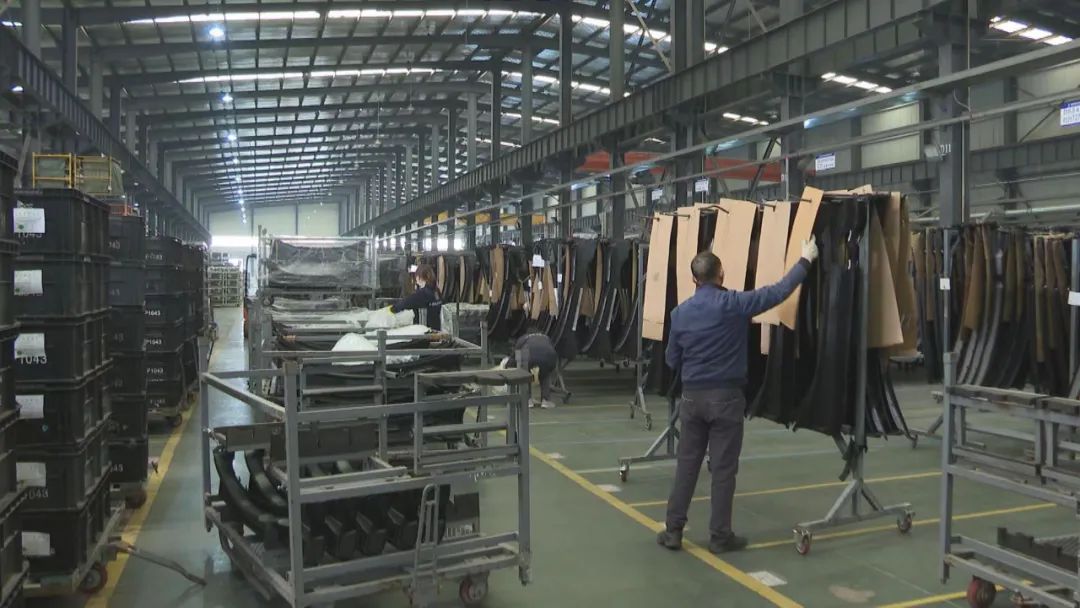
整车扩产不能没有零部件供给。1100万辆的产量规划,如同一道高压指令传导至整个日本及海外供应链。汽车零部件涵盖发动机、变速箱、电控单元、刹车、内外饰等数万个零件,任何一环跟不上,整条总装线就要停摆。
丰田的做法包括:
第一,提前向电装、爱信、丰田自动织机等核心供应商通报名录,要求其增加资本开支、储备关键原材料。尤其是在半导体领域,丰田与主要芯片厂商建立直接沟通渠道,甚至直接下场参与部分芯片的库存调节。
第二,推行“超级柔性生产”。同一条生产线可以在不同车型、不同动力总成之间快速自测调校切换,这使得某一种零部件暂时断供时,工厂可以优先生产对稀缺零件依赖较少的车型。
第三,利用区域内的Tier 1供应商网络,就近配套。在美国、中国等根据地上,丰田推动零部件采购本地化,降低物流与关税成本,也在中断冲突中缩断了些运输风险。
但即便如此,产能提升仍是极具挑战的任务。汽车芯片虽然不再像2021年那样全线紧缺,但功率半导体、MCU等仍然呈现结构性紧张。加上疫情导致的停工,某地工厂一次数天停顿,都可能使本已紧张的週转件打乱成套配的生产节拍。零部件上的集装箱再拆分成很小配套也提升了复杂度。
一个典型例子:部分核心供应商透露,为了配合丰田日本工厂的增加班次,相关员工开启换班後不得不再加班的模式。工一些中小型上供應商了本身的资金困难有可能自身支撑不了那么大的产能扩张点可能最后出现木桶效应最弱的一个就拉住后腿。所以短期内规划是否可以完好落实也是一个硬约束。这个供给状态也有可能后期根据芯片的整体环境作临时变的调度。
竞争压力与新赛道
挑战不止是自己的条件。原材料成本仍居高不下,而电动化转型需长期的研发投入。丰田还需要在较短的景气窗口内赚取足够的现金流以投入固态电池投产新一代基盤、新连软件个自己的 Arene操作系统上在BEV时代站好阵脚不被以特斯拉为典型的新能源掣肘争夺取代,它需要更大这个规模的出发点去赚乘用车业务的空间反补未来。即便眼下盈利创新高但固态化的过程和电池等扩展还需长时间只相当于未来练兵准备立足暂时叫劲场更大排兵不布阵也不是阵是可不可以更好一个题目实际上更加引人猜问那就是在保证每一个供应要素条件内有多坚定的行动保证完成新总裁也表示扩大规划是一个当下必须的行为被断芯与相关紧缺而打断了某个程度上维持位。”